Oi pessoal, boa noite. Hoje vamos falar sobre: Imposto de Renda sobre ganho de capital em Fundo de Investimento Imobiliário, para deixar minhas queridas clientes bem atualizadas sobre o assunto.
O Superior Tribunal de Justiça (STJ) firmou um entendimento relevante sobre o tema, divulgado no Informativo de Jurisprudência n. 903. A Corte decidiu que incide Imposto de Renda sobre ganho de capital quando um Fundo de Investimento Imobiliário vende ou resgata cotas de outro fundo imobiliário, operação conhecida como Funds of Funds (FOF).
Mas, antes de avançar na decisão, vamos compreender melhor esses institutos e a sua importância!
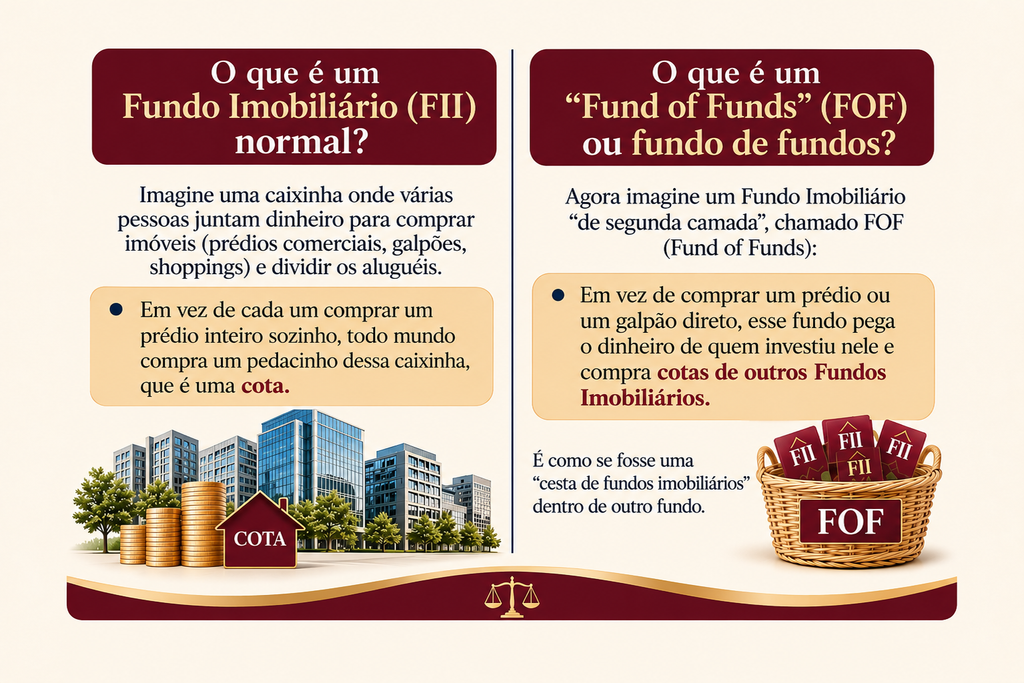
O que é um Fundo Imobiliário (FII) normal?
Imagina uma caixinha onde várias pessoas juntam dinheiro para comprar imóveis (prédios comerciais, galpões, shoppings) e dividir os aluguéis. Em vez de cada um comprar um prédio inteiro sozinho, todo mundo compra um pedacinho dessa caixinha, esse pedacinho é uma cota.
O que é um “Fund of Funds” (FOF) ou fundo de fundos?
Agora imagina um Fundo Imobiliário “de segunda camada”, chamado FOF (Fund of Funds):
- Em vez de comprar um prédio ou um galpão direto, esse fundo pega o dinheiro de quem investiu nele e compra cotas de outros Fundos Imobiliários.
- É como se fosse uma “cesta de fundos imobiliários” dentro de outro fundo.
O que estava em discussão no STJ sobre o Imposto de Renda sobre ganho de capital
Pois bem! Partindo do pressuposto acima, a controvérsia analisada pelo Tribunal consistia em saber se os ganhos de capital obtidos por um Fundo de Investimento Imobiliário ao vender ou resgatar cotas de outro FII estariam sujeitos à incidência do Imposto de Renda sobre ganho de capital, considerando as disposições dos arts. 16 e 18 da Lei n. 8.668/1993.
De um lado, o art. 16 da referida lei prevê uma isenção de imposto sobre rendimentos e ganhos de capital auferidos pelos Fundos de Investimento Imobiliário. De outro, o art. 18 estabelece a incidência do tributo sobre ganhos de capital e rendimentos obtidos na alienação ou no resgate de cotas de FIIs, à alíquota de 20%, por qualquer beneficiário, inclusive pessoa jurídica isenta.
A discussão envolvia, portanto, o alcance da isenção prevista no art. 16 diante da regra específica de tributação estabelecida pelo art. 18, especialmente nas operações em que um FII investe em cotas de outros fundos imobiliários e posteriormente as aliena com ganho.
Por que o STJ manteve a cobrança do Imposto de Renda sobre ganho de capital
Ao analisar a controvérsia, o STJ entendeu que não há incompatibilidade entre os arts. 16 e 18 da Lei n. 8.668/1993. Segundo o Tribunal, as disposições possuem relação de generalidade e especialidade, de modo que o art. 18 disciplina especificamente a tributação dos ganhos de capital decorrentes da alienação ou do resgate de cotas de FIIs.
Enquanto o art. 16 estabelece uma regra geral de isenção, o art. 18 contém previsão específica de incidência tributária sobre essas operações, prevalecendo quando ocorre a alienação ou o resgate de cotas com apuração de ganho.
Além disso, o STJ destacou alguns fundamentos relevantes para a conclusão:
- Interpretação restritiva das normas de isenção: nos termos do art. 111, II, do Código Tributário Nacional (CTN), a legislação que concede isenção deve ser interpretada literalmente, não sendo possível ampliar seu alcance para alcançar situações que não estejam expressamente contempladas.
- Contexto histórico da legislação: quando a Lei n. 8.668/1993 foi editada, os FIIs ainda não podiam investir em cotas de outros fundos imobiliários. Essa possibilidade foi autorizada posteriormente, em 2008, pela Instrução CVM n. 472.
- Abrangência do art. 18: a norma estabelece a incidência do imposto sobre ganhos de capital obtidos na alienação ou no resgate de cotas de FIIs por qualquer beneficiário, inclusive pessoa jurídica isenta, não condicionando a tributação à existência de personalidade jurídica.
Para o Tribunal, a isenção prevista no art. 16 não poderia ser estendida à operação de alienação de cotas de outro FII, uma vez que o art. 18 já estabelece regra específica de tributação para essa hipótese.
Diferença entre rendimentos recebidos e Imposto de Renda sobre ganho de capital
Outro aspecto importante da decisão foi a distinção entre os rendimentos obtidos pelo FII enquanto mantém determinado ativo em sua carteira e o ganho de capital apurado quando ocorre a alienação desse investimento.
O art. 16-A da Lei n. 8.668/1993 estabelece a incidência do imposto na fonte sobre rendimentos e ganhos líquidos auferidos pelos FIIs em aplicações financeiras de renda fixa ou variável, ressalvadas as hipóteses previstas no § 1º do dispositivo.
Entretanto, o STJ esclareceu que a disciplina relativa à isenção de retenção na fonte sobre determinadas aplicações não se confunde com a tributação do Imposto de Renda sobre ganho de capital obtido na alienação de cotas de outro FII.
São situações distintas: uma diz respeito aos rendimentos auferidos enquanto o investimento permanece na carteira do fundo; a outra, ao ganho apurado quando ocorre a alienação do ativo.
Assim, a isenção aplicável a determinadas aplicações financeiras não afasta a incidência do tributo sobre o ganho de capital decorrente da venda de cotas de outros FIIs, hipótese disciplinada especificamente pelo art. 18 da Lei n. 8.668/1993.
Conclusão: ganho de capital na alienação de cotas de FIIs está sujeito ao imposto
A decisão divulgada no Informativo 903 do STJ reafirma a distinção entre a regra geral de isenção prevista no art. 16 da Lei n. 8.668/1993 e a regra específica de tributação estabelecida no art. 18.
Segundo o Tribunal, os ganhos de capital obtidos por um Fundo de Investimento Imobiliário na alienação ou no resgate de cotas de outro FII sujeitam-se à incidência do Imposto de Renda sobre ganho de capital, à alíquota de 20%, não sendo possível estender a isenção geral para alcançar essa operação.
O entendimento reforça a importância de observar a natureza da operação realizada pelo fundo e as disposições legais específicas aplicáveis à apuração dos ganhos de capital.
Quando o assunto envolve o mercado imobiliário e a operação de empresas, clareza na informação faz toda a diferença. Nesse cenário, vale conhecer o trabalho da Dupla Inteligência Editorial, agência que atua com estratégia de conteúdo para e-commerce e lojas físicas. A equipe reúne profissionais vindos do mercado editorial e atende empresas como EZ TEC, Imóveis Prime, Fitcasa, EZ Coworking, FGV Europe, Saraiva e Câmara Árabe, e você também pode acompanhar os vídeos no canal da Dupla Inteligência Editorial no YouTube.